 Crnogorski
 English
 Русский
 Türkçe
 Deutsch
Karadağ'da 2027'den itibaren konut kredisi: Merkez Bankası'nın yeni kuralları, %10 peşinat ve gelirin yarısına kadar taksit
Yayın tarihi · 7 dk okuma
1 Ocak 2027'den itibaren konut kredisi taksiti gelirin en fazla yarısı olabilecek, banka ise konut değerinin %90'ına kadarını finanse edecek. Podgorica'da 150.000 €'luk bir daire için ne kadar peşinat ve gelir gerektiğini hesapladık.
Karadağ Merkez Bankası (CBCG), 5 Kasım'da bireylere verilen krediler için yeni kuralları kabul etti. Bankalar bunları 1 Ocak 2027'den itibaren uygulayacak. Önümüzdeki aylarda konut kredisi planlayan herkes için bu yılın en önemli değişikliği, çünkü sınırlar ilk kez konut kredilerini de kapsıyor: gelirin ne kadarının taksitlere gidebileceği, bankanın ne kadar finanse edebileceği ve kaç yıl için.
Aşağıda kuralların tam olarak ne dediğini, bunun Podgorica'daki bir daire için euro olarak ne anlama geldiğini ve henüz nelerin bilinmediğini anlatıyoruz.
Merkez Bankası'nın yeni kuralları konut kredisi için ne getiriyor
CBCG Kurulu, tüketici kredilerine ilişkin makro ihtiyati tedbirler hakkındaki kararı kabul etti. Investitor ve Bankar.me'nin aktardığı açıklamaya göre kurallar şöyle:
- Konut kredileri: kredilerden doğan toplam aylık yükümlülükler müşterinin gelirinin %50'sine kadar, vade en fazla 30 yıl, kredi tutarı teminat olan gayrimenkulün değerinin en fazla %90'ı.
- Konut dışı tüketici kredileri (nakit krediler de buna dahil): toplam yükümlülükler gelirin %45'ine kadar, vade 10 yıla kadar.
- İstisnalar: bankalar belirli koşullarda, özellikle kendi ihtiyacı için ilk kez gayrimenkul alan, inşa eden ya da yenileyen kişilere bu sınırların dışında da kredi onaylayabilir.
Önemli olan, %50 sınırının yalnızca yeni konut kredisi için değil, tüm kredileriniz için birlikte geçerli olması. Halihazırda bir nakit kredi ya da kartla taksitli alışveriş ödüyorsanız, o taksit de hesaba katılır.
Neden şimdi? CBCG, Haziran 2026 sonunda konut kredilerinin bir yıl öncesine göre %20,7, nakit kredilerin ise %15,8 daha yüksek olduğunu belirtiyor. Daire fiyatları artıyor, insanlar daha fazla ve daha uzun vadeli borçlanıyor; bu yüzden merkez bankası bir sınır koyuyor.
150.000 €'luk bir daire için ne kadar peşinat gerekir
%90 kuralı, bankanın dairenin değerinin en fazla %90'ını finanse edebileceği, geri kalanını sizin ödeyeceğiniz anlamına gelir. 150.000 €'luk bir daire için bu, 135.000 €'ya kadar kredi ve en az 15.000 € öz kaynak demek.
Kilit ifade, sözleşmedeki fiyat değil, bankanın değerlemesine göre değer. Investitor şu örneği veriyor: anlaşılan fiyat 150.000 € ise ve bankanın eksperi daireye 140.000 € değer biçerse, kredi en fazla 126.000 € olabilir. Aradaki 24.000 €'luk farkı o zaman siz ödersiniz. Bu yüzden değerlemeyi erken, kapora vermeden önce yaptırmak iyi olur.
Peşinatın yanında diğer masrafları da hesaba katın. KDV sistemindeki bir müteahhitten ilk satış olmayan bir daire alıyorsanız gayrimenkul devir vergisi ödersiniz: 150.000 €'ya kadar %3, yani 150.000 €'luk bir daire için 4.500 €. Buna noter, tapu, değerleme ve ajans aracılığıyla alıyorsanız komisyon eklenir.
Uygulamada 150.000 €'luk bir daire için başlangıçta yaklaşık 20.000 € ya da daha fazlasına sahip olmanız gerekir. Bu hâlâ büyük bir tutar, ama yalnızca peşinatın 30.000 € olacağı %20 peşinatlı duruma göre yarı yarıya az. Nakitsiz alımın nasıl yapıldığını ve bankaların ne istediğini Karadağ'da nakitsiz daire alımı yazımızda anlattık.
Taksit ne kadar ve ne kadar gelir gerekir
Investitor'un yayımladığı CBCG verilerine göre, Eylül 2026'da Karadağ'da daire alımı ve tadilatı için yeni kredilerin ortalama faiz oranı nominal %4,67 (efektif %5,03) oldu. Bu faizle 150.000 €'luk bir daire için üç örnek hesapladık:
| Peşinat | Kredi | Vade | Taksit | Gereken gelir (%50) |
|---|---|---|---|---|
| %10 (15.000 €) | 135.000 € | 30 yıl | yaklaşık 698 € | yaklaşık 1.395 € |
| %10 (15.000 €) | 135.000 € | 25 yıl | yaklaşık 763 € | yaklaşık 1.527 € |
| %20 (30.000 €) | 120.000 € | 25 yıl | yaklaşık 679 € | yaklaşık 1.357 € |
Tablodaki gelir, başka krediniz yoksa geçerlidir. Mevcut her taksit, yenisi için kalan alanı daraltır. Investitor'un verdiği örnek: 1.000 € gelir ve 150 € mevcut taksitle, yeni konut kredisi için ayda en fazla 350 € kalır.
Monstat'a göre Eylül 2026'da Karadağ'da ortalama net maaş 1.043 € oldu. Böyle tek bir maaşla izin verilen en yüksek taksit yaklaşık 521 €; bu da 30 yılda yaklaşık 100.900 € kredi demek. %10 peşinatla bu, yaklaşık 112.000 €'ya kadar bir daire eder. İki ortalama maaşlı bir hane, 30 yılda yaklaşık 200.000 €'ya kadar krediye güvenebilir.
Bunlar üst sınırlar. Banka kredi ödeme gücünüzü yine değerlendirir ve daha azını onaylayabilir. Yeni kurallara göre ne kadarlık bir daire alabileceğinizi kontrol edin:
Hanenin aylık net geliri ne kadar?
Diğer krediler için halihazırda ne kadar taksit ödüyorsunuz?
Peşinat ve masraflar için ne kadar birikiminiz var?
Ya da kesin fiyat ve faiz için taksiti hesaplayın:
30 yıl mı, 25 yıl mı
30 yıllık vade, 25 yıla göre taksiti ayda yaklaşık 65 € düşürür, ama toplamda daha fazla faiz ödersiniz. %4,67 faizle 135.000 €'luk kredide bu, 30 yılda yaklaşık 116.000 €, 25 yılda ise yaklaşık 94.000 € faiz demek; yani yaklaşık 22.000 € fazla. Daha uzun vade, %50 sınırının altında kalmanıza yardımcı oluyorsa anlamlıdır; krediyi sonradan erken ödeyebilirsiniz.
Bu, Podgorica'daki daireler için ne anlama geliyor
Başlangıç parası neden bu kadar önemli hale geldi? Çünkü Podgorica'da metrekare beş yılda iki katından fazla pahalandı. Monstat'a göre Podgorica'da yeni yapı dairenin ortalama metrekaresi 2021'in ikinci çeyreğinde 1.236 €, bir yıl önce 2.108 €, bugün ise 2.510 €.
60 m²'lik bir daire için bu 76.000 €'dan fazla fark demek. Kaydırıcıyı çekin:
Podgorica'da 60 m² yeni yapı daire, Monstat ortalamasına göre
Portföyümüzde şu anda Podgorica'da satılık 26 müsait daire var ve bunların 14'ü 150.000 € ya da daha ucuz. Bu 26 dairenin ortalama metrekare fiyatı 2.628 €.
Bu daireler için yeni kural, vergi ve masraflara ek olarak 7.000 ile 15.000 € arası peşinat anlamına geliyor. Yaklaşık 125.000 €'ya kadar stüdyo ve 1+1 dairelerde, %10 peşinatla 30 yıllık taksit 600 €'nun altında. Böyle bir daireyi, başka kredisi olmayan ve yaklaşık 1.200 € geliri olan tek bir kişi de alabilir.
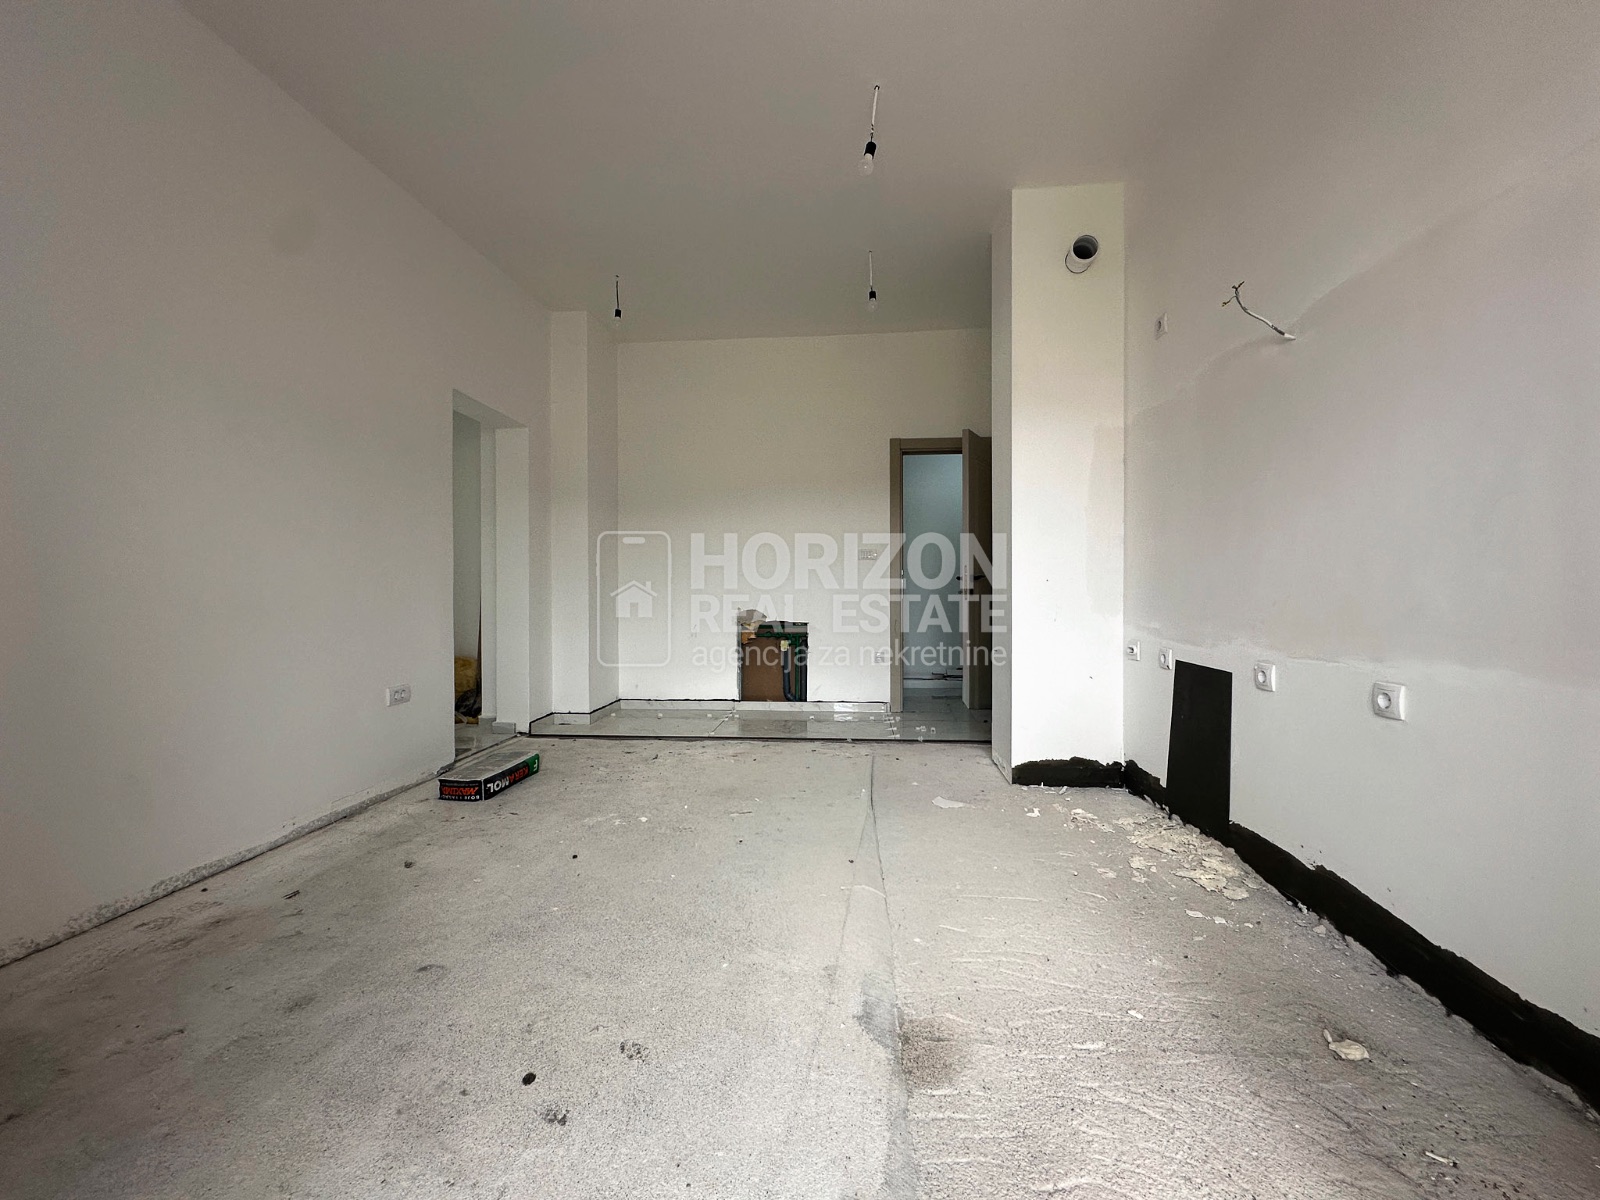
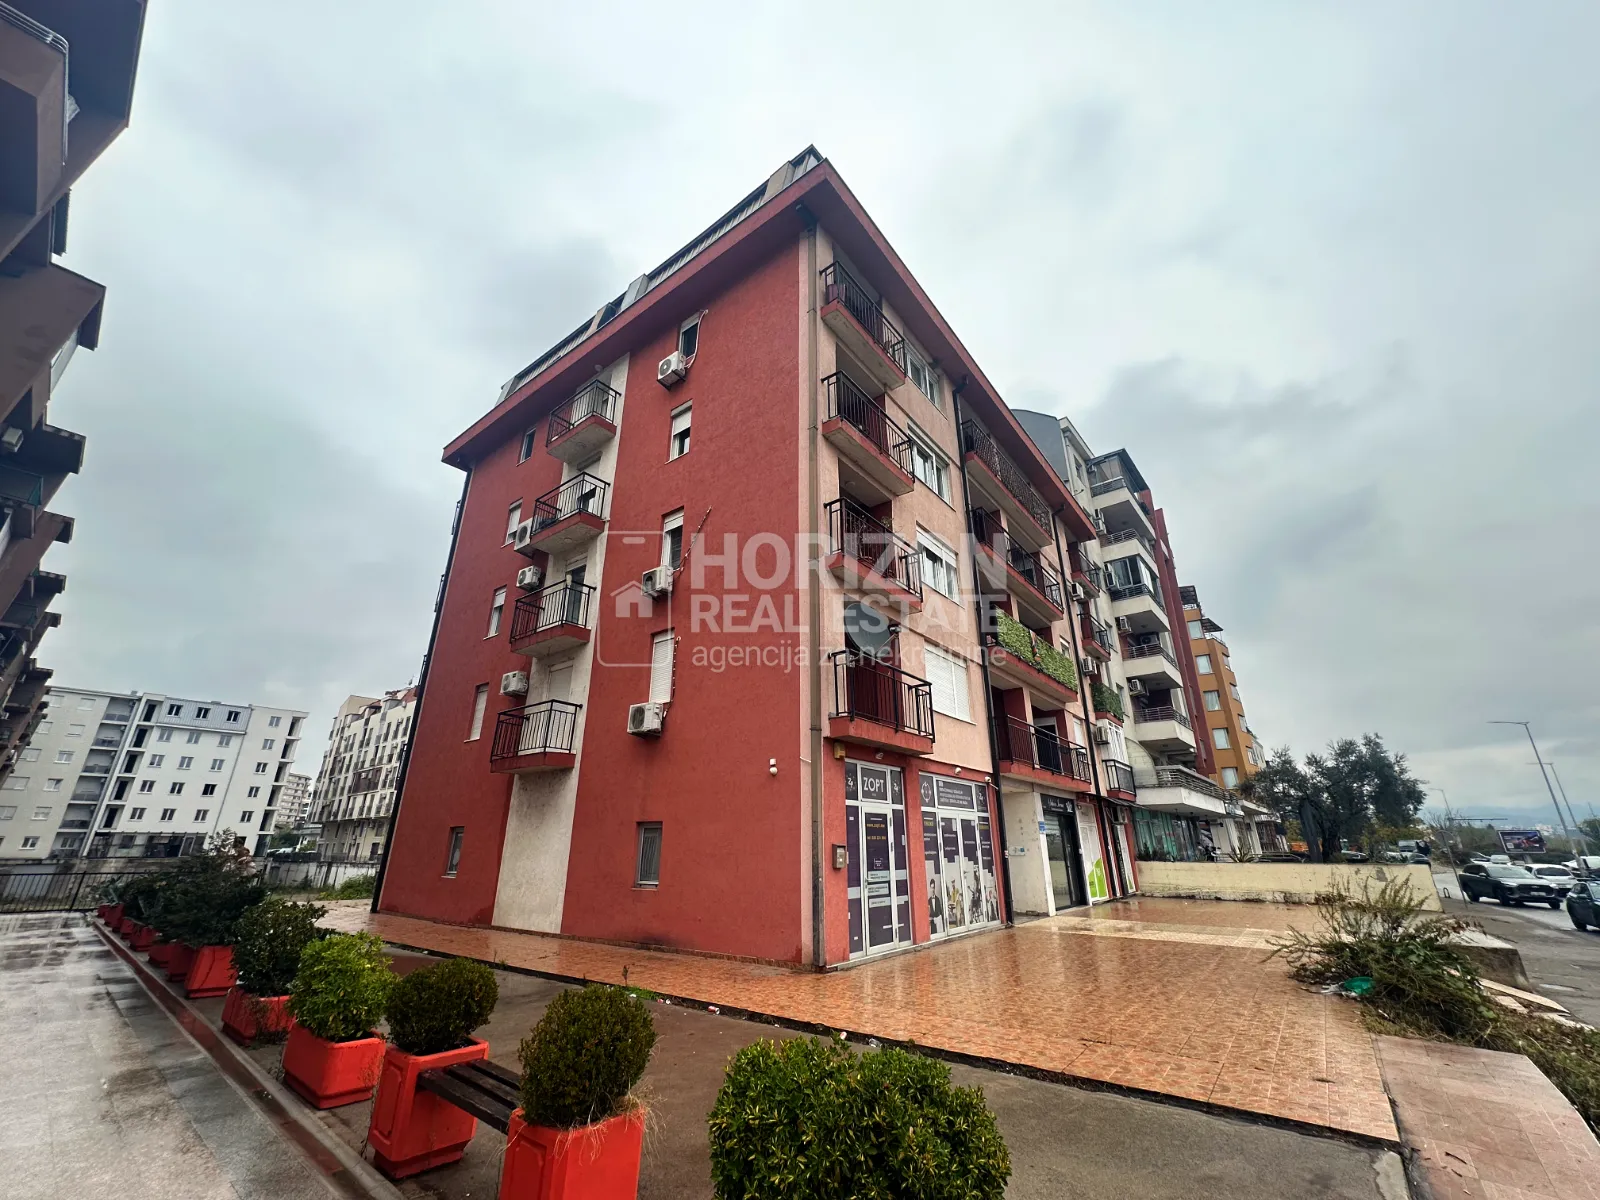
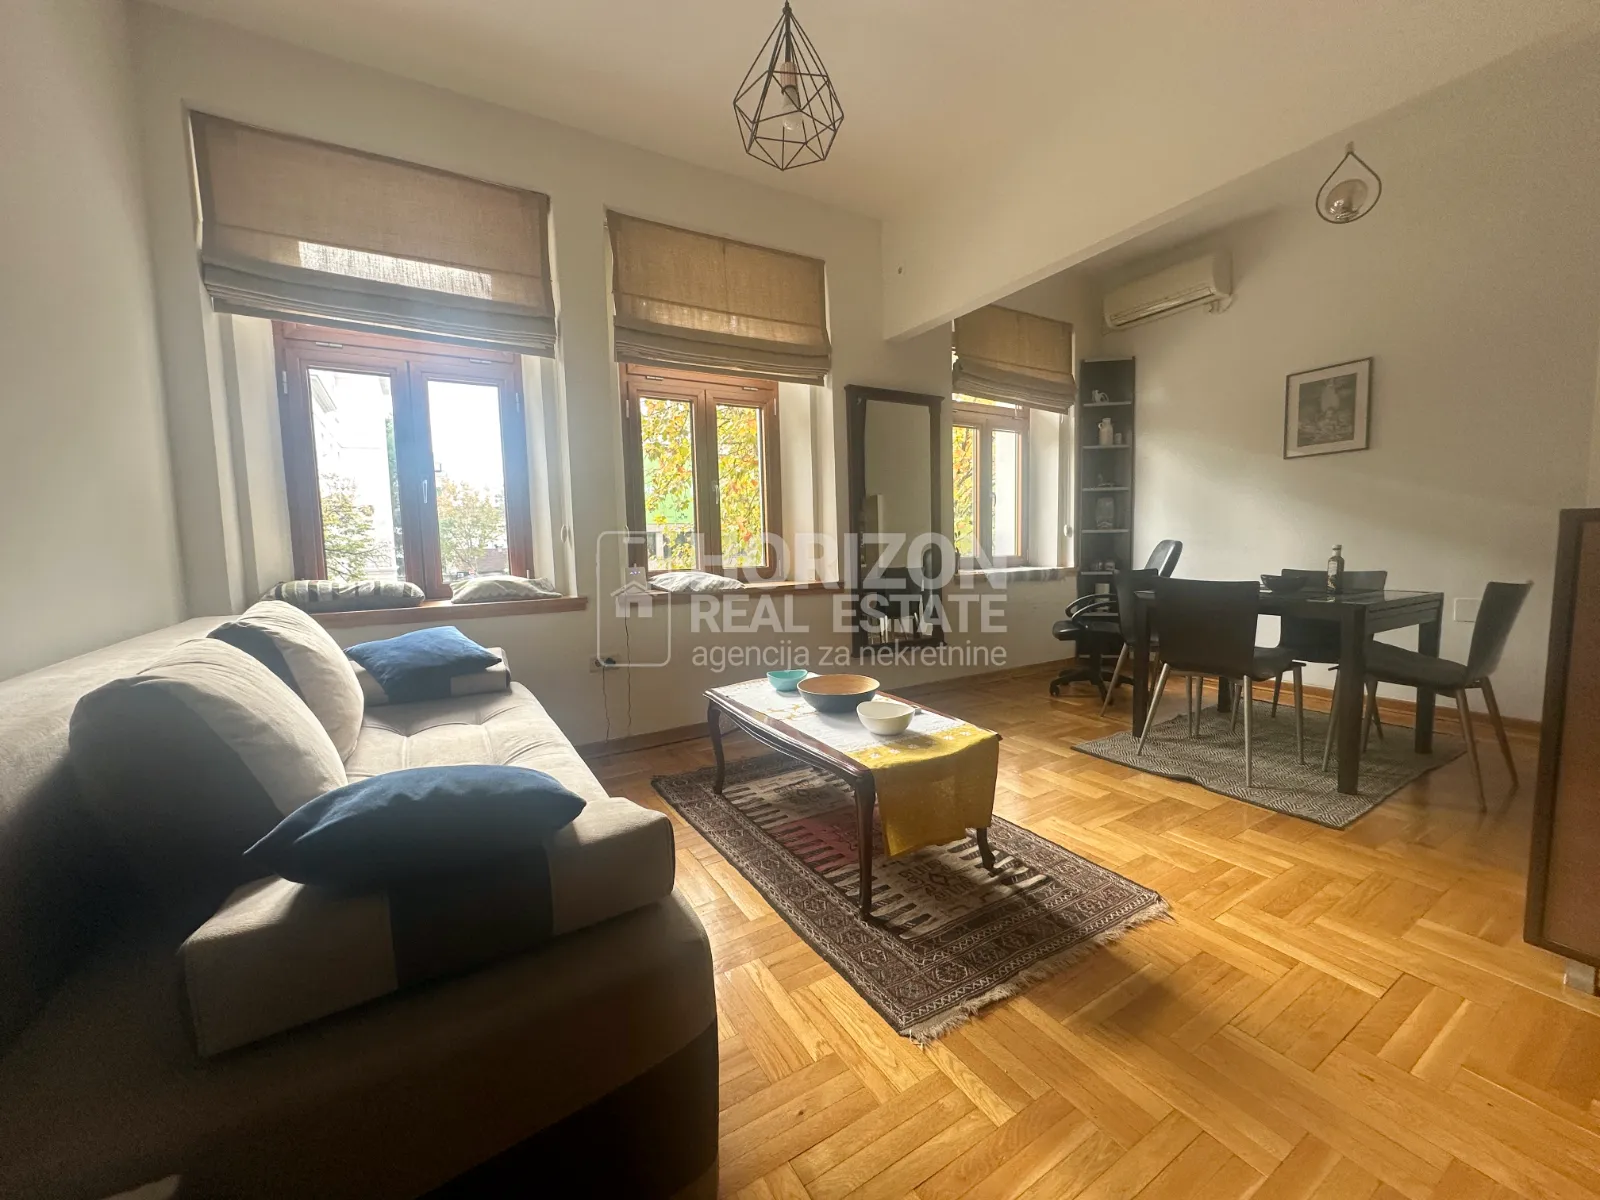
Portföyümüzde semtlerin durumu:
Portföyü görmek için karta dokunun.
Tüm daireleri Podgorica'da satılık daireler sayfasında ya da semtlere göre haritada inceleyebilirsiniz.
Daire satıyorsanız
Yeni kurallar satıcıları da etkiliyor. Alıcılar daha sık, tam hesaplanmış bir bütçeyle gelecek; krediyle alanlar için bankanın değerlemesi fiyatın üst sınırı haline geliyor. Gerçekçi değer biçilmiş, hızlı gezi ve değerlemeye hazır bir daire daha kolay satılır. Satmayı düşünüyorsanız, Podgorica'da daire sat sayfası üzerinden bize ulaşın.
Henüz bilinmeyenler
- İstisna koşulları. Özellikle kendi ihtiyacı için ilk konut alımında öngörüldükleri biliniyor, ama yayımlananlardan bankaların sınırların dışında kaç kredi onaylayabileceği ve tam olarak hangi koşullarda onaylayabileceği anlaşılmıyor.
- Neyin gelir sayılacağı. Bankaların net maaşı, emekli maaşını, kira gelirini ya da müşterek borçlunun gelirini hesaba katıp katmayacağı, kararın kendisine ve bankaların uygulamasına bağlı olacak.
- Yeniden finansman. Mevcut bilgilerde, kuralların mevcut kredilerin yeniden finansmanına nasıl uygulanacağından söz edilmiyor.
2027'nin ilk aylarında alım planlıyorsanız, bankanıza yeni kuralları sizin durumunuza nasıl uygulayacağını sorun ve teklifi yazılı isteyin.
Hazırsınız. Bize bütçenizi ve semti söyleyin; doğru daire çıkar çıkmaz size haber verelim.
Ne aradığınızı yazınBelirli bir bütçede daire arıyorsanız, gayrimenkul talebi sayfasında talep bırakın; uygun bir daire çıktığında size haber verelim.
Cevabınız için teşekkürler. İlginizi çeken konularda yazmamıza yardımcı oluyor.
Sık sorulan sorular
2027'den itibaren konut kredisi için ne kadar peşinat gerekir?
CBCG'nin yeni kurallarına göre kredi, bankanın değerlemesine göre gayrimenkul değerinin en fazla %90'ı olabilir; dolayısıyla peşinat en az %10'dur. 150.000 €'luk bir daire için bu, vergi ve alım masraflarına ek olarak 15.000 € eder.
Maaşın ne kadarı konut kredisi taksitine gidebilir?
1 Ocak 2027'den itibaren konut kredilerinde tüm kredilerden doğan toplam aylık yükümlülükler kural olarak gelirin %50'sini aşamaz. Nakit ve diğer tüketici kredilerinde sınır %45'tir.
Karadağ'da konut kredisi kaç yıllığına alınabilir?
Yeni kurallara göre en fazla 30 yıl. Nakit kredilerin vadesi 10 yıla kadar olabilir.
135.000 euroluk kredinin taksiti ne kadar?
%4,67 faizle taksit 30 yılda yaklaşık 698 €, 25 yılda yaklaşık 763 €. Kesin teklifi banka verir.
İlk konut alımı için istisna var mı?
Evet, karar, bankaların belirli koşullarda, özellikle konut ihtiyacını ilk kez çözenler için sınırlardan sapabilmesini öngörüyor. Ayrıntılı koşullar henüz kamuoyuna açıklanmadı.
Bize semti ve bütçeyi söyleyin; aradığınız şey çıkar çıkmaz size haber verelim.
Kaynaklar
- Investitor, CBCG krediler için yeni kurallar getiriyor (7.11.2026, Karadağca)
- Radio Tivat / Bankar.me, CBCG yeni kredi kuralları getiriyor (7.11.2026, Karadağca)
- Investitor, 12.11.2026, CBCG faiz verileri ve Monstat maaş verileri (Karadağca)
- Karadağ Merkez Bankası, makro ihtiyati tedbirler
- KPMG, Karadağ'da vergi mevzuatı değişiklikleri (gayrimenkul devir vergisi)
- Horizon Real Estate, Podgorica'da satılık daireler (portföyümüz)
Horizon danışmanı mülkünüzü ücretsiz değerlendirir ve tüm sorularınızı yanıtlar.